
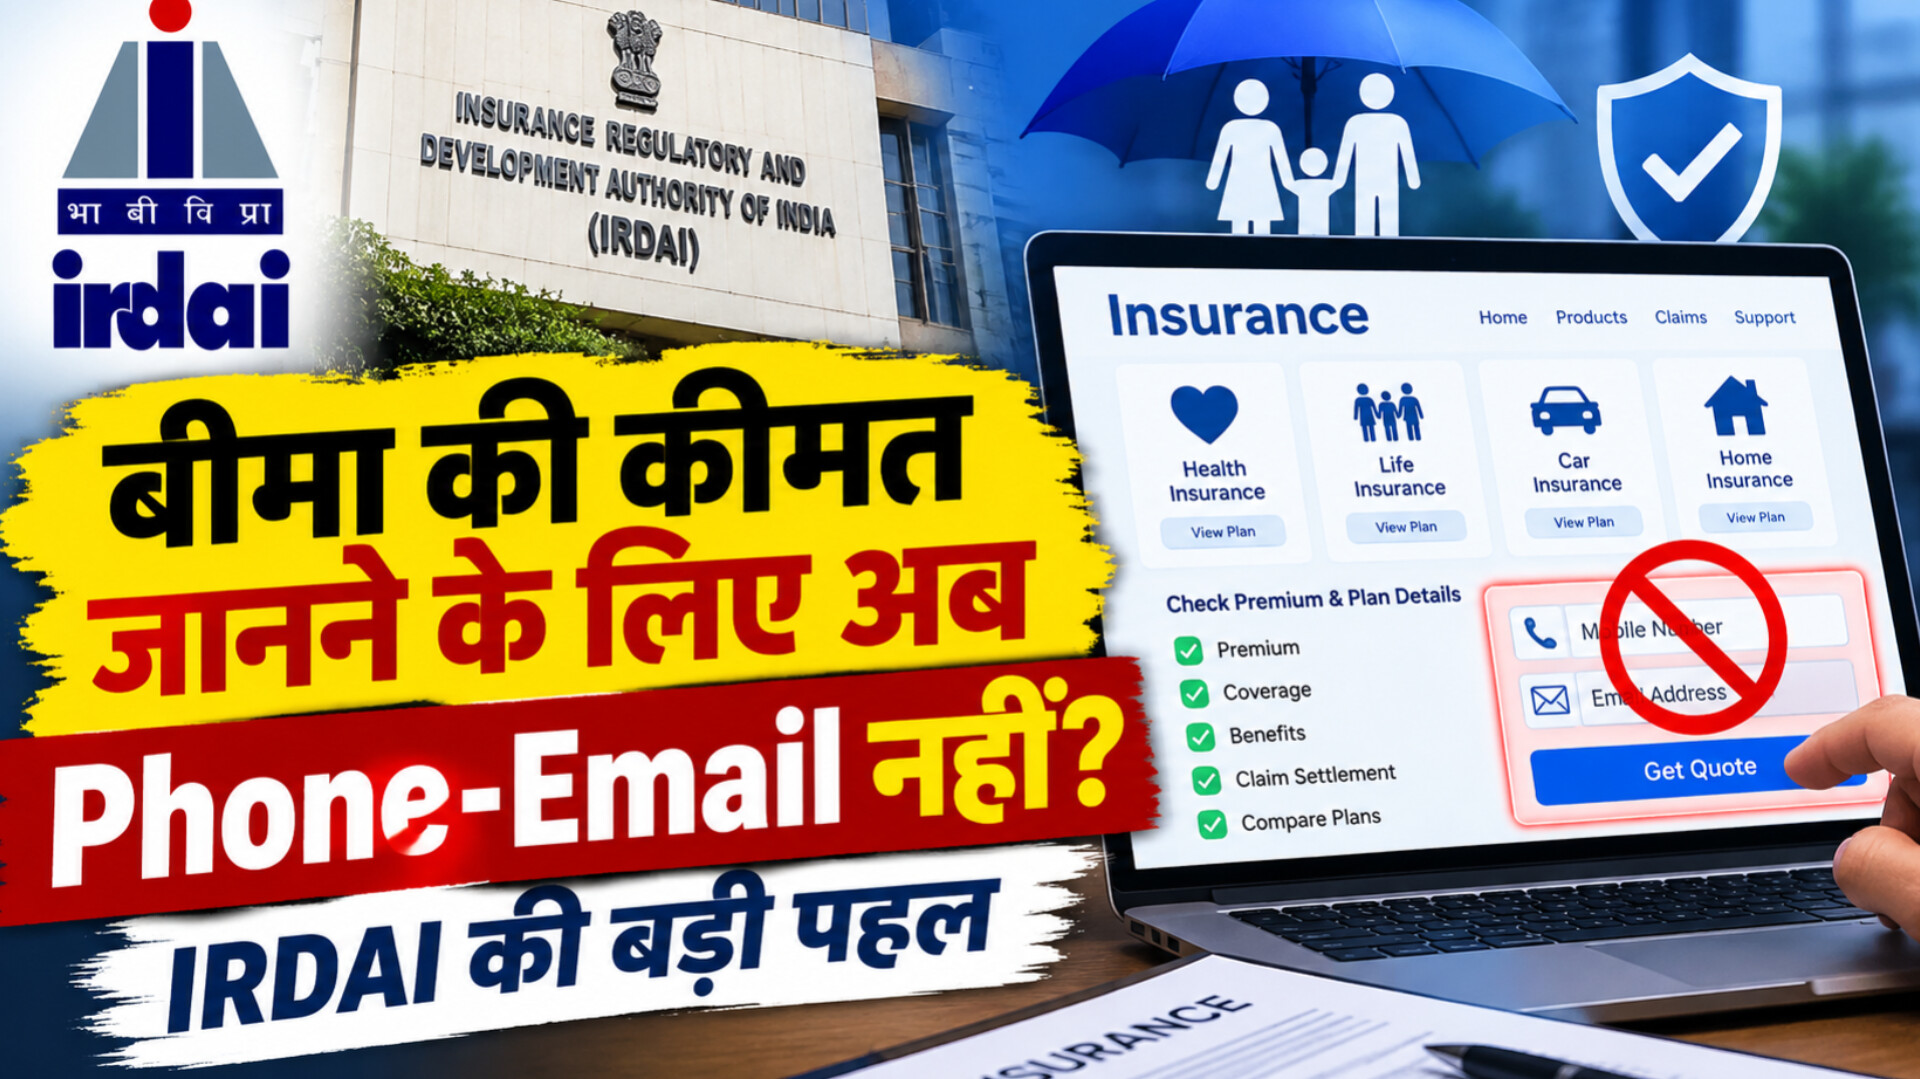
अगर आप किसी बीमा पॉलिसी को खरीदने से पहले उसकी कीमत, सुविधाएं, दावे से जुड़ी जानकारी और कंपनी की सेवा गुणवत्ता जानने के लिए उसकी वेबसाइट पर जाते हैं, तो जल्द ही आपको अपना Phone Number या Email देने की जरूरत नहीं पड़ सकती है। भारतीय बीमा नियामक एवं विकास प्राधिकरण यानी IRDAI ने इस दिशा में एक महत्वपूर्ण प्रस्ताव रखा है।
IRDAI के परामर्श पत्र में कहा गया है कि ग्राहक को बीमा उत्पाद की जानकारी, प्रीमियम दर, उत्पाद की विशेषताएं, प्रदर्शन और गुणवत्ता से जुड़ी जानकारी हासिल करने के लिए अपना नाम, मोबाइल नंबर, Email या अन्य व्यक्तिगत पहचान संबंधी जानकारी देने के लिए बाध्य नहीं किया जाना चाहिए।
हालांकि, यह समझना जरूरी है कि यह अभी प्रस्ताव है, लागू हो चुका नियम नहीं। इसलिए इसका मतलब यह नहीं है कि बीमा खरीदने की पूरी प्रक्रिया में ग्राहक से कभी भी Phone Number या Email नहीं मांगा जाएगा। प्रस्ताव मुख्य रूप से बीमा खरीदने से पहले जानकारी हासिल करने के चरण को पारदर्शी बनाने से संबंधित है।
IRDAI ने क्यों उठाया यह कदम?
आज जब कोई ग्राहक किसी बीमा कंपनी या बीमा वितरण मंच की वेबसाइट पर पॉलिसी की जानकारी लेने जाता है, तो कई बार उससे पहले नाम, मोबाइल नंबर या Email जैसी जानकारी मांगी जाती है। इसके बाद कंपनी या संबंधित माध्यम से ग्राहक से संपर्क किया जा सकता है।
IRDAI के प्रस्ताव का उद्देश्य ऐसी व्यवस्था को बदलना है, जिसमें केवल किसी बीमा उत्पाद की जानकारी या कीमत देखने के लिए ग्राहक को अपनी व्यक्तिगत जानकारी साझा करनी पड़े।
परामर्श पत्र में स्पष्ट रूप से कहा गया है कि उत्पाद की जानकारी तक पहुंच को ग्राहक जुटाने के माध्यम के रूप में इस्तेमाल नहीं किया जाना चाहिए। यानी कोई व्यक्ति केवल यह जानना चाहता है कि किसी बीमा पॉलिसी का प्रीमियम कितना है या उसमें क्या सुविधाएं हैं, तो उसे सिर्फ यह जानकारी हासिल करने के लिए अपनी संपर्क जानकारी छोड़ने के लिए बाध्य नहीं किया जाना चाहिए।
बीमा की कीमत जानने के लिए क्या बदलेगा?
IRDAI के प्रस्ताव के मुताबिक बीमा कंपनियों को उत्पाद और मूल्य से जुड़ी महत्वपूर्ण जानकारी ऐसे प्रारूप में उपलब्ध करानी चाहिए, जिसे ग्राहक आसानी से समझ सके।
इसमें प्रमुख रूप से शामिल हो सकते हैं—
- बीमा उत्पाद की मुख्य विशेषताएं
- प्रीमियम या कीमत
- उत्पाद सूचना पत्र
- विस्तृत उत्पाद विवरणिका
- अक्सर पूछे जाने वाले सवाल
- उत्पाद का प्रदर्शन
- सेवा और गुणवत्ता से संबंधित जानकारी
- दावा निपटान से जुड़ी जानकारी
- शिकायत निवारण से संबंधित जानकारी
इन जानकारियों को प्राप्त करने के लिए ग्राहक से व्यक्तिगत जानकारी लेने की आवश्यकता नहीं होनी चाहिए, ऐसा प्रस्ताव में कहा गया है।
Phone-Email देने की मजबूरी क्यों बनती है बड़ा मुद्दा?
बीमा खरीदना सामान्य खरीदारी की तुलना में अधिक महत्वपूर्ण वित्तीय निर्णय होता है। ग्राहक को पॉलिसी खरीदने से पहले यह समझना होता है कि उसका प्रीमियम कितना है, कितना कवरेज मिलेगा, किन परिस्थितियों में दावा किया जा सकता है और किन परिस्थितियों में नहीं।
ऐसे में यदि केवल शुरुआती जानकारी देखने के लिए ही ग्राहक को अपना मोबाइल नंबर या Email देना पड़े, तो वह बिना पूरी जानकारी हासिल किए ही संपर्क किए जाने की स्थिति में आ सकता है।
IRDAI ने इसी तरह की व्यवस्था को ‘Dark Patterns’ के संदर्भ में देखा है। Dark Patterns से आशय ऐसे डिजिटल डिजाइन या प्रक्रियाओं से है, जो उपयोगकर्ता के निर्णय या व्यवहार को एक खास दिशा में ले जाने का प्रयास कर सकते हैं।
नियामक का प्रस्ताव बीमा वेबसाइटों और वितरण मंचों पर ऐसी प्रक्रियाओं को नियंत्रित करने की दिशा में है।
ग्राहक को केवल कीमत नहीं, पूरी जानकारी मिलेगी
इस प्रस्ताव की खास बात यह है कि मामला केवल प्रीमियम की राशि दिखाने तक सीमित नहीं है।
IRDAI चाहता है कि ग्राहक बीमा उत्पाद को समझने के लिए जरूरी जानकारी एक जगह और आसान प्रारूप में देख सके। इसके लिए अलग-अलग बीमा श्रेणियों के लिए एक पृष्ठ का सूचना पत्र और FAQ नोट उपलब्ध कराने का प्रस्ताव भी सामने आया है।
इससे ग्राहक को बीमा खरीदने से पहले कई अलग-अलग पन्नों पर जाने या बिक्री प्रतिनिधि से संपर्क करने के बजाय जरूरी बुनियादी जानकारी सीधे देखने में मदद मिल सकती है।
Claim Settlement की जानकारी भी महत्वपूर्ण
बीमा पॉलिसी खरीदते समय ग्राहक के लिए केवल प्रीमियम जानना पर्याप्त नहीं है। वास्तविक सवाल यह भी होता है कि जरूरत पड़ने पर कंपनी का दावा निपटान प्रदर्शन कैसा है और शिकायत होने पर समाधान किस तरह मिलेगा।
IRDAI के प्रस्ताव में दावा निपटान, बीमा कंपनी के प्रदर्शन और शिकायत निवारण से जुड़ी जानकारी को भी आसानी से उपलब्ध और तुलनीय बनाने की बात कही गई है।
इसका उद्देश्य ग्राहक को केवल विज्ञापन या बिक्री संबंधी जानकारी के आधार पर निर्णय लेने के बजाय बीमा उत्पाद और कंपनी से जुड़ी अधिक व्यापक जानकारी देखने का अवसर देना है।
क्या अब बीमा खरीदते समय भी Phone-Email नहीं देना होगा?
यहां सबसे महत्वपूर्ण अंतर समझना जरूरी है।
नहीं। प्रस्ताव का अर्थ यह नहीं है कि बीमा खरीदने की पूरी प्रक्रिया में ग्राहक से मोबाइल नंबर, Email या अन्य व्यक्तिगत जानकारी कभी नहीं ली जाएगी।
IRDAI का प्रस्ताव मुख्य रूप से उस चरण से संबंधित है, जब ग्राहक अभी बीमा उत्पाद के बारे में जानकारी जुटा रहा है और कीमत या सुविधाओं को समझना चाहता है।
जब ग्राहक वास्तव में पॉलिसी के लिए आवेदन करता है, पहचान सत्यापन, प्रस्ताव फॉर्म, भुगतान, दस्तावेज और अन्य नियामकीय प्रक्रियाओं के दौरान अलग-अलग व्यक्तिगत जानकारियां आवश्यक हो सकती हैं।
इसलिए इस खबर को “बीमा खरीदने के लिए Phone-Email की जरूरत खत्म” के रूप में समझना सही नहीं होगा। सही अर्थ यह है कि बीमा की कीमत और उत्पाद संबंधी बुनियादी जानकारी देखने के लिए व्यक्तिगत संपर्क जानकारी मांगने की व्यवस्था को बदलने का प्रस्ताव है।
बीमा कंपनियों और ऑनलाइन मंचों पर क्या असर होगा?
इस प्रस्ताव के लागू होने पर बीमा कंपनियों और ऑनलाइन बीमा वितरण मंचों को अपनी वेबसाइटों की जानकारी उपलब्ध कराने की प्रक्रिया में बदलाव करना पड़ सकता है।
वर्तमान डिजिटल बीमा बाजार में ग्राहक अक्सर अलग-अलग कंपनियों के उत्पादों की तुलना ऑनलाइन करते हैं। ऐसे में यदि प्रत्येक उत्पाद की कीमत और जरूरी विशेषताएं बिना व्यक्तिगत जानकारी दिए उपलब्ध होंगी, तो ग्राहक पहले स्वयं जानकारी देख सकेगा और उसके बाद संपर्क या खरीद का निर्णय ले सकेगा।
IRDAI के प्रस्ताव में यह भी कहा गया है कि जानकारी उपलब्ध कराने की प्रक्रिया को लीड जनरेशन का माध्यम नहीं बनाया जाना चाहिए।
बीमा क्षेत्र में पारदर्शिता बढ़ाने की दिशा में एक और कदम
IRDAI पिछले कुछ समय से बीमा क्षेत्र में डिजिटल पारदर्शिता और ग्राहक के लिए जानकारी को अधिक व्यवस्थित बनाने से जुड़े कई कदमों पर काम कर रहा है।
इसी व्यापक दिशा में Bima Sugam और प्रस्तावित Public Insurance Registry (PIR) जैसी डिजिटल पहलों पर भी काम हो रहा है। सितंबर 2026 में IRDAI ने Public Insurance Registry के लिए परामर्श पत्र जारी कर संबंधित पक्षों से सुझाव आमंत्रित किए थे। इसका उद्देश्य बीमा क्षेत्र में जानकारी और डेटा के बीच मौजूद अंतर को कम करना तथा एक अधिक व्यवस्थित डिजिटल ढांचा तैयार करना है।
Bima Sugam को भी बीमा उत्पादों को डिजिटल माध्यम से उपलब्ध कराने और तुलना को आसान बनाने वाली पहल के रूप में विकसित किया जा रहा है।
ग्राहक के लिए इसका क्या मतलब है?
अगर IRDAI का प्रस्ताव नियम के रूप में लागू होता है, तो बीमा खरीदने से पहले ग्राहक के लिए शुरुआती जानकारी हासिल करने की प्रक्रिया अधिक सीधी हो सकती है।
उदाहरण के लिए, कोई व्यक्ति स्वास्थ्य बीमा लेने की योजना बना रहा है। वह किसी वेबसाइट पर जाकर यह देखना चाहता है कि अलग-अलग उत्पादों का प्रीमियम कितना है, कवरेज क्या है, दावा निपटान से जुड़ी जानकारी क्या है और शिकायत की स्थिति में क्या व्यवस्था है।
प्रस्ताव के अनुसार ऐसी जानकारी देखने के लिए उसे पहले अपना मोबाइल नंबर या Email देने की जरूरत नहीं होनी चाहिए।
इसके बाद यदि ग्राहक किसी उत्पाद को खरीदने का निर्णय लेता है, तो वास्तविक खरीद प्रक्रिया में आवश्यक व्यक्तिगत और पहचान संबंधी जानकारी अलग विषय होगी।
क्या यह व्यवस्था तुरंत लागू हो गई है?
नहीं।
यह बिंदु सबसे महत्वपूर्ण है। उपलब्ध रिपोर्टों के अनुसार IRDAI ने इस संबंध में परामर्श पत्र के माध्यम से प्रस्ताव रखा है। इसलिए इसे अभी अंतिम नियम या तत्काल लागू होने वाली व्यवस्था नहीं माना जाना चाहिए।
परामर्श प्रक्रिया में संबंधित पक्षों से सुझाव और प्रतिक्रियाएं मिलने के बाद नियामक आगे की प्रक्रिया तय कर सकता है।
इसलिए ग्राहकों को फिलहाल यह मानकर नहीं चलना चाहिए कि हर बीमा वेबसाइट पर आज से Phone या Email मांगना प्रतिबंधित हो गया है।
क्यों महत्वपूर्ण है यह बदलाव?
बीमा एक ऐसा वित्तीय उत्पाद है, जिसकी शर्तें और कवरेज सामान्य खरीदारी की तुलना में अधिक जटिल हो सकते हैं। इसलिए ग्राहक के लिए खरीद से पहले स्वतंत्र रूप से जानकारी देखना महत्वपूर्ण है।
यदि कीमत, उत्पाद की विशेषताएं, प्रदर्शन, दावा निपटान और शिकायत निवारण जैसी जानकारी बिना व्यक्तिगत संपर्क विवरण दिए उपलब्ध होती है, तो ग्राहक पहले जानकारी समझ सकता है और उसके बाद अपनी जरूरत के अनुसार आगे बढ़ सकता है।
IRDAI का प्रस्ताव इसी सूचना-आधारित प्रक्रिया को मजबूत करने की दिशा में है।
हालांकि अंतिम व्यवस्था कैसी होगी, यह परामर्श प्रक्रिया और आगे जारी होने वाले अंतिम नियमों पर निर्भर करेगा।
ग्राहक को अभी क्या ध्यान रखना चाहिए?
- बीमा खरीदने से पहले केवल प्रीमियम न देखें।
- कवरेज और बहिष्करण की शर्तें जरूर पढ़ें।
- दावा निपटान से जुड़ी उपलब्ध जानकारी देखें।
- शिकायत निवारण की व्यवस्था समझें।
- केवल फोन पर मिले प्रस्ताव के आधार पर पॉलिसी न खरीदें।
- किसी वेबसाइट पर व्यक्तिगत जानकारी देने से पहले यह देखें कि वह जानकारी किस उद्देश्य से मांगी जा रही है।
- IRDAI के प्रस्ताव को अभी प्रस्ताव के रूप में ही समझें, अंतिम नियम के रूप में नहीं।
अक्सर पूछे जाने वाले सवाल
क्या IRDAI ने Phone और Email मांगना बंद कर दिया है?
नहीं। अभी ऐसा कोई अंतिम नियम लागू होने की पुष्टि नहीं है। IRDAI ने बीमा उत्पाद की जानकारी और कीमत देखने के लिए व्यक्तिगत जानकारी मांगने की व्यवस्था में बदलाव का प्रस्ताव रखा है।
क्या बीमा खरीदते समय मोबाइल नंबर देना जरूरी नहीं होगा?
इस प्रस्ताव का सीधा अर्थ यह नहीं है। प्रस्ताव मुख्य रूप से जानकारी देखने के चरण से संबंधित है। वास्तविक पॉलिसी खरीदने की प्रक्रिया में आवश्यक व्यक्तिगत और पहचान संबंधी जानकारी अलग-अलग नियमों के तहत मांगी जा सकती है।
2027 से Online Shopping में नहीं चलेंगी ये 8 चालें, Fake Discount पर भी सरकार का शिकंजा
IRDAI इस बदलाव पर विचार क्यों कर रहा है?
मुख्य उद्देश्य बीमा उत्पाद की जानकारी और कीमत तक ग्राहक की आसान पहुंच बढ़ाना तथा ऐसी डिजिटल प्रक्रियाओं को रोकना है, जिन्हें नियामक Dark Patterns के रूप में देखता है। साथ ही जानकारी तक पहुंच को ग्राहक जुटाने का माध्यम न बनाने का प्रस्ताव है।
#IRDAI #Insurance #InsuranceRules #InsurancePremium #ConsumerRights #InsuranceIndia #DarkPatterns #InsuranceNews #FinancialAwareness #InsuranceTransparency